Se lancer dans un projet immobilier représente une étape importante. Qu’il s’agisse d’acheter une première propriété, d’acquérir un immeuble locatif ou de réaliser un projet de rénovation, le financement occupe une place centrale dans le processus.
Au Québec, plusieurs formes de financement immobilier existent. Elles se distinguent notamment par leurs conditions d’accès, leur durée, leur structure et les types de projets auxquels elles peuvent s’appliquer.
Comprendre ces différentes options permet de mieux connaître le fonctionnement du financement immobilier et les éléments qui entrent en jeu dans une transaction.
Quels types de projets immobiliers peuvent être financés ?
Le financement immobilier peut prendre différentes formes selon la nature du projet, la propriété concernée et les modalités du prêteur.
Achat d’une première propriété
L’acquisition d’une résidence principale peut être associée à un financement hypothécaire traditionnel. Les modalités dépendent notamment du prêteur et des caractéristiques du dossier.
Acquisition d’un immeuble locatif
L’achat d’un duplex, d’un triplex ou d’un immeuble de plusieurs logements peut nécessiter une structure de financement tenant compte des caractéristiques du bâtiment et des revenus locatifs.
Rénovation et transformation
Les projets de rénovation, d’amélioration ou de transformation d’un bâtiment peuvent être associés à différentes formes de financement, selon l’ampleur des travaux et les conditions applicables.
Refinancement d’une propriété
Le refinancement consiste à remplacer un financement immobilier existant par un nouveau financement. Les modalités peuvent varier selon la propriété, le dossier et les conditions du prêteur.
Chaque projet possède ses propres caractéristiques. L’admissibilité et les conditions de financement dépendent notamment du prêteur et de l’évaluation du dossier.
Les principales formes de financement immobilier
Les solutions de financement immobilier ne reposent pas toutes sur le même fonctionnement. Les différences concernent notamment le type de prêteur, la durée du financement et les modalités prévues au contrat.
Le financement hypothécaire traditionnel
Le financement hypothécaire traditionnel est généralement associé aux institutions financières réglementées, comme les banques et les caisses.
Il repose sur une analyse de la demande et sur des critères d’admissibilité établis par le prêteur.
La propriété financée sert généralement de garantie au prêt. Les modalités peuvent inclure un taux d’intérêt, une période d’amortissement et un terme hypothécaire.
Le financement privé
Le financement privé constitue une autre forme de financement immobilier.
Il peut être offert par des prêteurs privés, des sociétés de financement ou des investisseurs, selon les structures en place.
Les modalités peuvent différer de celles d’un financement hypothécaire traditionnel, notamment en ce qui concerne la durée, les frais et les critères d’évaluation.
Le financement privé peut être associé à différents types de projets immobiliers. L’admissibilité dépend toutefois des caractéristiques du dossier et des conditions établies par le prêteur. En savoir plus
Le financement à court terme
Certains financements immobiliers sont structurés sur une période relativement courte.
Ce type de financement peut être associé à des projets comportant une étape temporaire, comme une acquisition en attente d’une autre transaction ou un projet de rénovation.
La durée prévue au contrat, les modalités de remboursement et les conditions de renouvellement ou de remboursement anticipé varient selon le financement.
Amortissement et durée : deux notions à distinguer
Dans le domaine du financement immobilier, les termes « amortissement » et « durée » sont souvent utilisés ensemble. Ils désignent pourtant deux éléments différents.
Qu’est-ce que la période d’amortissement ?
La période d’amortissement correspond à la durée théorique nécessaire pour rembourser intégralement un prêt selon les modalités prévues.
Elle est généralement exprimée en années.
Par exemple, un financement peut être structuré selon une période d’amortissement de 20, 25 ou 30 ans, lorsque les conditions applicables le permettent.
La période d’amortissement influence notamment la répartition des remboursements dans le temps.
Qu’est-ce que le terme du financement ?
Le terme correspond à la période pendant laquelle les conditions du financement sont établies dans le contrat.
Il peut être de courte ou de longue durée, selon le type de financement.
À la fin du terme, différentes possibilités peuvent être prévues, notamment le renouvellement, le remboursement ou la conclusion d’une nouvelle entente.
Le terme et la période d’amortissement ne sont donc pas nécessairement identiques.
Pourquoi ces deux notions sont-elles importantes ?
Un financement peut prévoir une période d’amortissement de plusieurs années tout en ayant un terme beaucoup plus court.
À titre d’exemple, un prêt hypothécaire pourrait être amorti sur 25 ans et comporter un terme de 5 ans.
Dans cet exemple, le remboursement théorique du prêt s’échelonne sur 25 ans, tandis que les conditions contractuelles sont établies pour une période de 5 ans.
Cet exemple est fourni à des fins explicatives. Il ne représente pas une offre de financement.
La flexibilité du financement immobilier
Les modalités d’un financement immobilier peuvent varier considérablement d’un dossier à l’autre.
La flexibilité peut notamment concerner :
La durée du financement : certains financements sont structurés à court terme, tandis que d’autres s’inscrivent dans une période plus longue.
La période d’amortissement : lorsqu’elle est applicable, elle détermine la durée théorique de remboursement du prêt.
Les modalités de remboursement : les contrats peuvent prévoir différentes conditions concernant les remboursements périodiques, les remboursements anticipés ou le remboursement à l’échéance.
Les garanties : la nature et les caractéristiques de la propriété peuvent influencer la structure du financement.
Les conditions contractuelles : les taux, les frais et les autres modalités dépendent notamment du prêteur et du dossier.
La flexibilité ne signifie pas que toutes les options sont disponibles dans chaque situation. Les conditions applicables dépendent du financement concerné et de l’évaluation effectuée par le prêteur.
Quelques exemples génériques de financement immobilier
Pour illustrer les différentes possibilités, voici trois situations fictives.
L’achat d’une résidence principale
Une personne souhaite acquérir une maison pour y habiter. Le financement hypothécaire constitue une forme de financement pouvant être associée à ce type de transaction. La structure du prêt dépend notamment des critères d’admissibilité et des modalités du prêteur.
L’acquisition d’un immeuble locatif
Un acheteur souhaite acquérir un immeuble de plusieurs logements. Le financement peut tenir compte des caractéristiques du bâtiment et des revenus locatifs associés à la propriété. Les conditions varient selon le type d’immeuble et le financement envisagé.
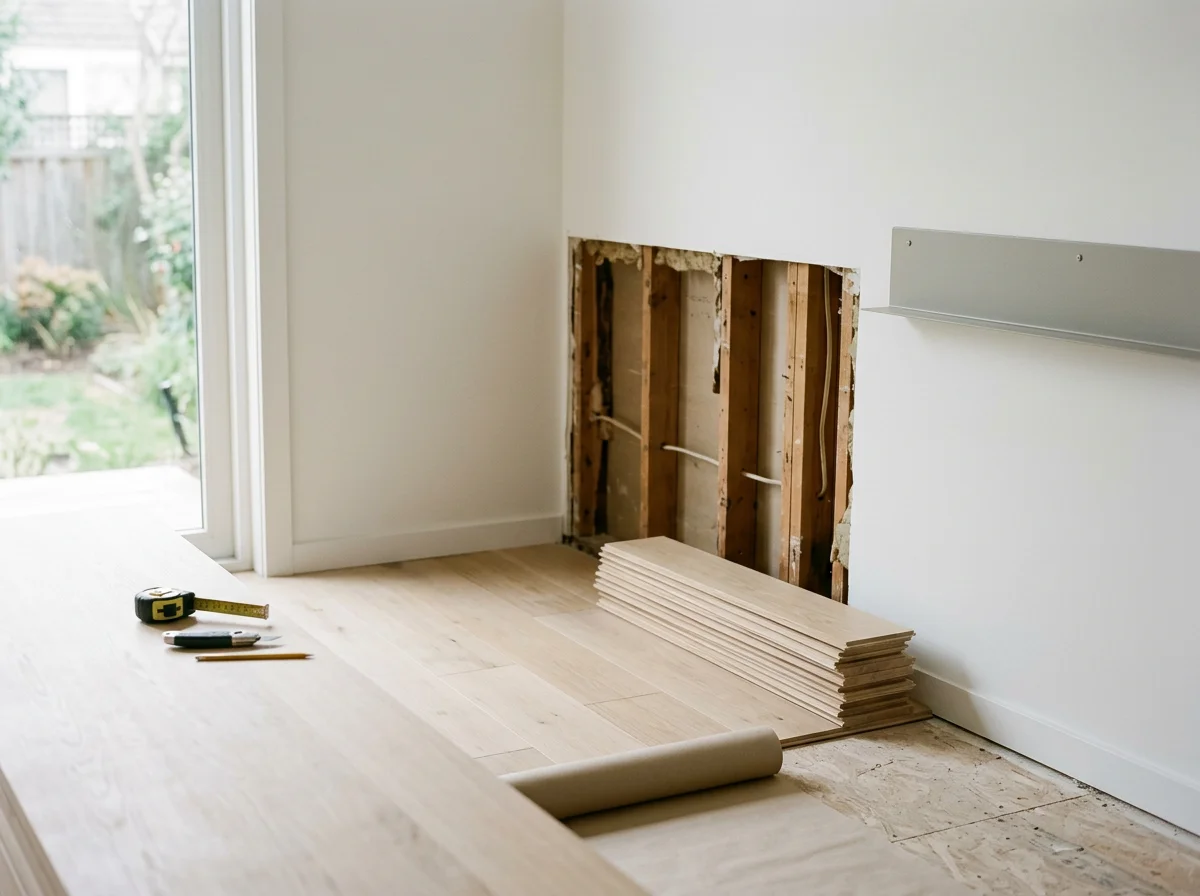
Un projet de rénovation
Un propriétaire souhaite réaliser des travaux sur un immeuble existant. Certaines formes de financement immobilier peuvent être associées à ce type de projet. La structure du financement dépend notamment de la nature des travaux, de la propriété et des modalités contractuelles.
Ces exemples illustrent des situations générales. Ils ne constituent pas des recommandations, des simulations de financement ou une confirmation d’admissibilité.
Ce qu’il faut retenir du financement immobilier
Le financement immobilier regroupe plusieurs formes de financement qui peuvent être associées à différents types de projets.
L’achat d’une résidence principale, l’acquisition d’un immeuble locatif, la rénovation et le refinancement représentent des situations distinctes, qui peuvent nécessiter des structures de financement différentes.
Les notions de terme, d’amortissement et de flexibilité contractuelle permettent également de mieux comprendre le fonctionnement d’un financement immobilier.
Les critères d’admissibilité, les modalités et les conditions varient selon les prêteurs et les caractéristiques de chaque dossier.
Les solutions de financement sont sujettes à l’analyse du dossier et à l’approbation du prêteur. Certaines conditions peuvent s’appliquer.
Le financement immobilier ne repose pas sur une seule formule.
Les institutions financières et les prêteurs privés peuvent proposer différentes structures de financement selon la nature du projet et les caractéristiques de la propriété.
Les modalités, notamment la durée, l’amortissement, les frais et les conditions de remboursement, sont établies dans le cadre d’une entente contractuelle.
Les informations présentées dans cet article sont de nature générale et informative. Elles ne constituent pas un conseil financier, une recommandation de financement ou une offre de prêt. Toute demande de financement demeure soumise à l’évaluation du dossier et aux conditions du prêteur concerné.